副業を始めたいと思って調べたら、必要なのは「元手」。でも貯金に回せるお金がない。そんな場面で、まず見直したいのが毎月自動で出ていく固定費です。
先に結論
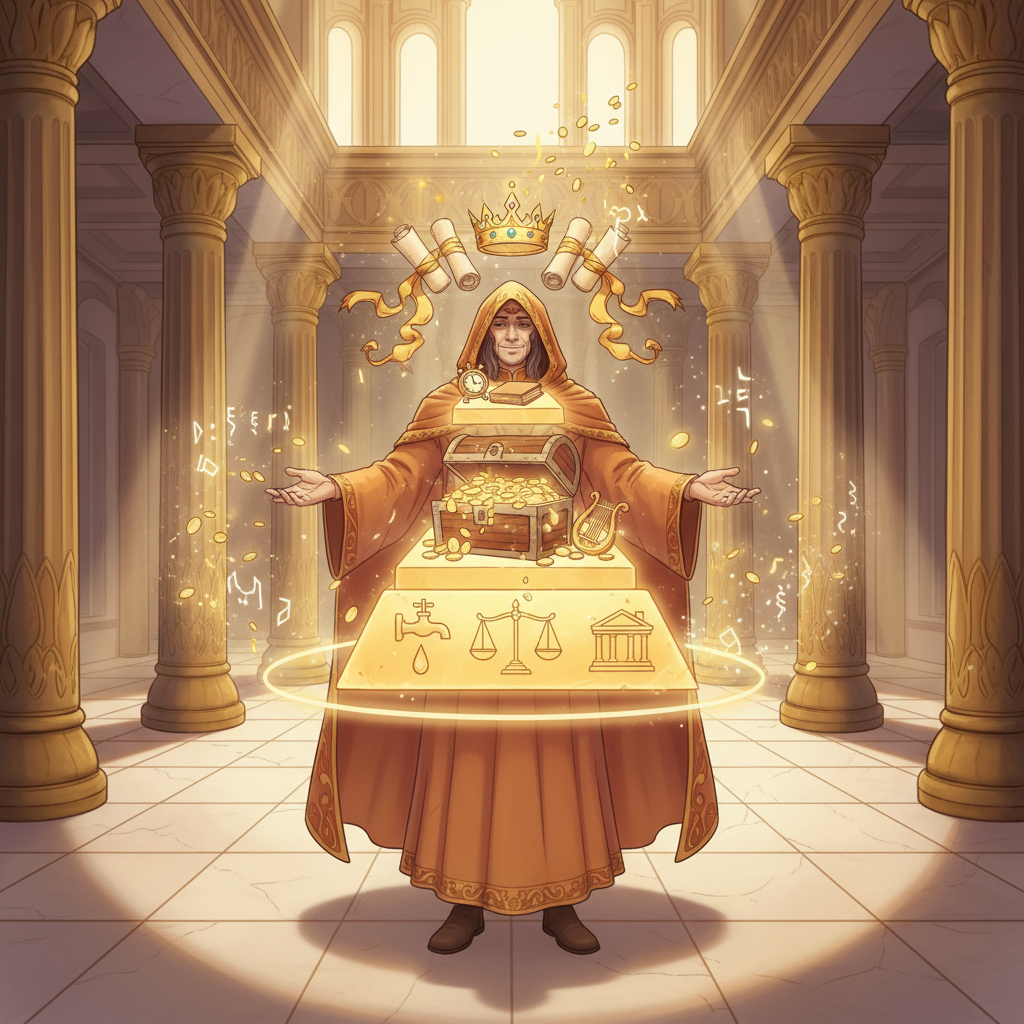
副業の元手(種銭)は、固定費の見直し → 不用品の売却 → ポイ活の順で作るのが効率的です。この記事ではこれを「種銭三段ピラミッド」と呼びます。
固定費の見直しを最初に置く理由は、一度やれば毎月効き続ける唯一の方法だからです。
5万円という額は、無理なく動かせる目安として置いたもので、金額が確約されるわけではありません。家計の状況によって効果は変わります。
この記事でわかること
- 固定費の見直し → 不用品 → ポイ活の順番にする理由
- 通信費・保険・サブスク・電気ガス・家賃・食費を見直す手順
- 不用品を売るときの優先順位と税金の考え方
- ポイ活で避けたい案件
- 28日間の進め方の例
種銭はなぜ「5万円」を目安にするのか
副業の初期費用は、ジャンルによって大きく違います。
ブログなら数万円、物販なら仕入れ代が中心、スキル販売なら参考書やツール代程度、といった具合です。
そのため、ここでの5万円は「いろいろな副業を試す余裕を持てる目安」と考えてください。公的な基準があるわけではありません。
失っても生活が崩れない範囲で決める
元手は、生活費に手をつけずに用意でき、うまくいかなくても生活に響かない範囲にします。
金額が大きくなるほど判断が重くなるので、家族がいる場合は事前に相談しておくと安心です。
種銭三段ピラミッドと、順番を守る理由
種銭を作る手段は多くありますが、この記事では次の3つに絞ります。
| 段 | 手段 | 性質 | 必要な手間 |
|---|---|---|---|
| 第1段 | 固定費の見直し | 一度やれば毎月効く | 最初に数日、その後は少なめ |
| 第2段 | 不用品の売却 | その場かぎり(在庫が尽きれば終わり) | 出品作業 |
| 第3段 | 高単価のポイ活 | 案件次第(条件・報酬は変わる) | 申込と条件の確認 |
なぜ固定費の見直しが先なのか
ポイ活や不用品売却は、すぐ現金になるので気持ちよく始められます。
でも、家計から毎月お金が漏れたままだと、せっかく得たお金が埋もれてしまいます。
固定費は一度見直せば、翌月以降も効果が続きます。毎月効く手段を最初に置くのが基本です。
ポイ活の前に、カードや口座を整理する
高単価のポイ活は、クレジットカードの発行や口座開設が中心です。
使っていないカードやサブスクを先に整理しておくと、新しく作ったカードの管理が楽になります。
短期間にカードを何枚も申し込むと、審査に影響する可能性があります。申込の間隔は余裕を持たせてください。
【第1段】固定費を見直す手順
固定費の見直しは我慢ではなく、契約の見直しです。
気合に頼らず、契約を書き換えるだけで効果が出る項目があります。
参考までに、総務省「家計調査」では、2024年の二人以上世帯の消費支出は月平均で約30万円でした。
この中に、見直せる契約が含まれているかもしれません。
1. 通信費:料金プランを見直す
最初に手をつけやすいのが通信費です。金額が大きくなりやすく、手続きがオンラインで済み、生活への影響も小さいからです。
大手キャリアから、格安SIMやオンライン専用プランに切り替えると、月額が下がる場合があります。
料金やデータ容量は、各社が頻繁に変更します。契約前に必ず公式サイトで最新の内容を確認してください。主な切替先の公式サイトは次のとおりです。
切替の基本的な流れ:
- 今の会社でMNP予約番号を取る。MNP予約番号とは、電話番号を引き継ぐための番号のことです。現在はMNPワンストップ方式に対応した会社同士なら、予約番号なしで手続きできる場合もあります。
- 新しい会社のサイトで申し込む。本人確認書類(運転免許証やマイナンバーカードなど)が必要です。
- SIMカードが届くのを待つ。eSIM(カード不要のSIM)対応の端末なら、その場で開通できることもあります。
- 開通の設定をする。
切替で気をつけたい3点:
- キャリアメール(@docomo.ne.jp など):銀行・証券・行政手続きで使っている場合は、先にGmailなどへ変更しておきます。
- 家族割:自分が抜けると、家族の料金が上がる場合があります。
- キャリア決済:スマホ料金と一緒に払っていた課金やサブスクが止まります。先に別の支払い方法へ切り替えます。
2. 保険:今の契約が必要か確認する
保険は、金額が大きくなりやすい固定費の1つです。
公益財団法人 生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」では、二人以上世帯の生命保険(個人年金保険を含む)の世帯加入率は89.2%、年間払込保険料の平均は35.3万円でした。
出典:生命保険文化センター 2024年度 生命保険に関する全国実態調査(速報版)
見直す前に知っておきたい「公的保険」
日本の公的医療保険では、医療費の自己負担は原則3割です。
さらに「高額療養費制度」により、1か月の自己負担額には、年齢と所得に応じた上限があります。
たとえば、69歳以下で年収約370万〜770万円の区分では、上限は「80,100円+(医療費−267,000円)×1%」とされています(100万円の医療費なら87,430円)。
ただし、この制度は見直しが議論されており、金額は変わる可能性があります。必ず最新の内容を確認してください。
出典:厚生労働省「高額療養費制度を利用される皆さまへ」
見直しの視点(判断の材料として):
- 守りたい人がいるか。扶養する家族がいる場合は、万一のときの必要額を考えます。
- 公的保険で足りない部分を、貯蓄で補えるか。貯蓄が少ないなら、最低限の保障を残す選択もあります。
- 貯蓄目的の保険は、解約返戻金を確認する。早期に解約すると、払った保険料より戻る額が少ないことがあります。
保険の解約は、元に戻せないことがあります。解約前に、保障内容と返戻金を保険会社に確認し、迷う場合は専門家に相談してください。
3. サブスクを棚卸しする
サブスクは気づかないうちに増えやすい支払いです。
次の手順で、30分ほどで確認できます。
- クレジットカード明細を3か月分見る。各カード会社のマイページから確認できます。
- 毎月発生している支払いを拾い出す。サービス名・月額・最後に使った時期を書き出します。
- 仕分ける。よく使う・代わりがない → 継続。ほとんど使わない・代わりがある → 解約候補。
- 解約する。各サービスのマイページから手続きできます。
見落としやすいもの:
- App StoreやGoogle Playのアプリ内の定期購入(iPhoneは「設定」→「Apple ID」→「サブスクリプション」)
- 無料体験から自動で有料に切り替わったままのサービス
- 年払いで契約して、使っていないツール
4. 電気・ガスの契約を見直す
電力は2016年、都市ガスは2017年に小売が全面自由化され、地域の大手以外の会社とも契約できます。
比較するときの注意点です。
- 「初年度だけ安い」プランがないか、2年目以降の料金を確認する
- 解約金の有無を確認する
- ポイント還元に惹かれて、肝心の電気料金が割高なプランを選ばない
直近3か月の使用量と今の請求額を用意し、比較サイトなどで見積もってみましょう。手続きは多くの場合、新しい会社のサイトで申し込むだけで、工事や立ち会いは不要です。
5. 家賃・住宅ローンを見直す
固定費で大きな割合を占めるのが住居費です。
賃貸:更新時に家賃の相談をする
更新のタイミングは、家賃を相談しやすい機会です。近くの似た条件の部屋の募集家賃を調べ、根拠として示します。
例:「同じ駅・同じくらいの広さの部屋が、今の家賃より下がって募集されていました。更新を機に、周辺の相場に合わせていただくことは可能でしょうか」
必ず下がるわけではありません。断られても失うものは少ないので、試す価値はあります。
持ち家:住宅ローンの借り換えを検討する
借り換えは、金利差・残高・残りの期間によって得になるかが変わり、事務手数料などの費用もかかります。
金融機関のシミュレーションで、手数料を含めて総額が減るかを必ず確認してください。
6. 食費・コンビニ・自販機
食費は、気合で削ろうとすると続きません。環境を変えて、意志に頼らないのがコツです。
- 通勤ルートでコンビニを避ける:目に入らなければ買いにくくなります
- 水筒を持つ:飲み物の購入回数を減らせます
- 週末にまとめ買い・作り置き:平日の外食やコンビニを減らします
- 使う財布と使わない財布を分ける:1日に使える額を決めておきます
見直しの効果が出るタイミング
項目によって、効果が出るタイミングは違います。
| 項目 | 効果が出るタイミング |
|---|---|
| サブスク解約 | 次の引き落としから |
| 通信費 | 切替後の請求から |
| 電気・ガス | 切替後の検針分から |
| 保険 | 解約後の引き落とし停止から(返戻金があれば一度きりの入金) |
| 食費 | その日から |
| 家賃 | 次の更新月から |
すべてを完璧にやる必要はありません。できる項目から1つずつ進め、浮いたお金は別の口座に移して「元手専用」にしておくと、使ってしまうのを防げます。
【第2段】不用品を売る:順番のコツ
固定費の見直しに目処がついたら、家の中の「使っていないもの」を現金にします。
売る順番の考え方
- ブランド品・家電(メルカリなど):1点の金額が大きいので、最初に出品します
- 本・CD・DVDの宅配買取(ブックオフなど):箱に詰めて集荷を頼むだけで手間が少なくて済みます
- 衣類:状態によって売れ方が変わります
- 子ども用品:需要が高めで、回転が早い傾向があります
- 家具・大型家電(ジモティーなど):発送がむずかしいものは、直接受け渡しできるサービスで
売れやすくするコツ
- 写真は明るい場所で複数枚:傷や使用感も写すと、トラブルが減ります
- タイトルにブランド名・型番・サイズを入れる
- 説明文は箇条書きで短く:状態・購入時期・使用頻度・喫煙やペットの有無
- 値段は販売済みの相場を見て決める
- 送料込みにする:買う側のハードルが下がります
不用品を売ったときの税金
家具・衣類など、生活に使うもの(生活用動産)の譲渡による所得は、所得税の課税対象になりません。
ただし、貴金属・宝石・書画・骨董などで、1個または1組の価額が30万円を超えるものは例外で、課税対象になります。
出典:国税庁 No.3105 譲渡所得の対象となる資産と課税方法
仕入れて売る「転売」は、不用品の売却とは別の扱いになります。
【第3段】高単価のポイ活:条件をよく見てから
ここで言うポイ活は、報酬の大きい案件に絞ります。アンケート回答や歩数系は、手間に対して額が小さいため対象外です。
狙うのは「条件が分かりやすい」案件
ポイントサイト(モッピー/ハピタス/ポイントインカムなど)には、企業が広告費を出す案件が並びます。
報酬が大きいのは、クレジットカード発行・証券口座開設・銀行口座開設などです。報酬額や達成条件は案件ごと・時期ごとに変わるので、申込前に必ず条件を確認してください。
避けたい案件
- 自分のお金が減るリスクがある条件の案件:FXの「取引条件あり」など。初心者は触らない
- 高額商品の購入や長期契約が条件の案件:途中解約で違約金がかかることがあります
- 長時間の営業や勧誘がある案件:手間に対して割に合わないことがあります
- 「タダで稼げる」を強調する案件:条件を満たせず報酬がつかない場合があります
クレジットカードの申込は間隔をあける
短期間に何枚も申し込むと、審査に影響する可能性があります。
1枚ずつ、間隔をあけて申し込み、年会費の有無や利用条件も確認してください。
住宅ローンや自動車ローンを近いうちに組む予定がある場合は、新しいカードの申込を控えるのが安全です。
28日間の進め方(例)
計画があっても、実行できなければ意味がありません。次は進め方の一例です。
| 期間 | 段階 | やること |
|---|---|---|
| Day 1 | 仕込み | カード明細3か月分を確認し、見直し候補をリストにする |
| Day 2 | 第1段 | 通信費の見直し/サブスクの棚卸し・解約 |
| Day 3 | 第1段 | 電気・ガスの比較と申込/保険証券を集めて内容を確認 |
| Day 4〜5 | 第1段 | 保険の見直し(必要なら保険会社へ確認)/家賃の相場調べ |
| Day 6〜7 | 第2段 | 不用品を選んで撮影/本・CDの宅配買取を依頼 |
| Day 8〜14 | 第2段 | 毎日少しずつ出品し、売れたら発送 |
| Day 15〜21 | 第3段 | ポイントサイトに登録/条件の分かりやすい案件を1つずつ申込 |
| Day 22〜28 | 回収 | 売却代金の回収/ポイ活の条件達成の確認/固定費の削減が続いているか確認 |
1日あたりの目安は30分〜1時間。仕事の合間や通勤時間でも進められる量です。
やってはいけない3つの失敗
失敗1:固定費の見直しを後回しにする
「面倒だから先にメルカリ」「ポイ活なら今夜できる」と飛ばすと、家計の漏れが残ったままになります。順番は守りましょう。
失敗2:完璧主義で動けなくなる
比較サイトを全部見てから決める、と慎重になりすぎて、1か月動けなくなる人がいます。
まず動いて、合わなければ乗り換える。最初の選択を完璧にする必要はありません。
失敗3:種銭ができた瞬間に使ってしまう
元手を作っても、生活費に混ざると消えてしまいます。
元手専用の口座を分けて、用途を副業だけに決めておくのがコツです。
種銭ができたあと、何に使うか
元手の使い道は、自分のスキル・興味・時間に合う副業を1つ選ぶところから始めるのが基本です。
副業の選び方や進め方の全体像は、第2章「リサーチ」で解説しています。
FAQ:種銭づくりでよくある質問
Q1. 種銭5万円で副業を始められる?
ジャンルによります。ブログやスキル販売のように、少額で始めやすいものもあれば、物販のように仕入れ資金が要るものもあります。
まずは少額で始められるものから試し、自分に合うか確かめる進め方が安全です。
Q2. クレジットカードを何枚も作ると信用情報に響く?
短期間に何枚も申し込むと、審査に影響する可能性があります。
間隔をあけて、必要なものだけ申し込むのが安全です。住宅ローンなどを組む予定がある人は、事前に控えてください。
Q3. 家賃交渉は本当にできる?
相場の根拠を示して相談する方法はありますが、必ず下がるわけではありません。
不動産会社ではなく、管理会社や大家さんに伝えるほうが話が通りやすい場合があります。
Q4. ポイ活は怪しくない?
大手企業が運営するポイントサイトもありますが、案件によっては条件が複雑で、報酬がつかないこともあります。
申込前に条件を読み、条件が分かりやすい案件から始めましょう。
Q5. 不用品売却の利益に税金はかかる?
家具・衣類など、生活で使うものの売却は課税対象になりません。ただし、1個または1組が30万円を超える貴金属・骨董などは課税対象です(国税庁 No.3105)。
転売は別の扱いです。会社員の場合、給与以外の所得(収入から経費を引いたもの)が年20万円を超えると、原則として確定申告が必要です(国税庁 No.1900)。
Q6. 家計に余裕がなく、見直す余地がない場合は?
まず通信費・保険・サブスクの3つだけ、契約内容を見てみてください。
見直したことがない契約は、意外と多いものです。
Q7. 配偶者がいる場合、相談してから進めるべき?
保険の解約や住宅ローンの借り換えは、家庭で相談してから進めましょう。
通信費・サブスク・不用品売却は、自分の判断で進められることが多いですが、家計全体に関わる変更は共有しておくと安心です。
まとめ
種銭づくりは、「順番を守ること」と「小さく動き始めること」が基本です。
固定費の見直し → 不用品の売却 → ポイ活の順に、できるところから進めてください。
まずはクレジットカードの明細を3か月分見るところから始めましょう。