給料日の朝、通帳を開いて数字を確認してほっとする。会社員なら覚えのある場面です。けれど、その安心は「自分が働き続けること」だけに支えられています。病気や転職で給料が止まれば、入ってくるお金の道はゼロになります。
先に結論
自動入金装置とは、自分が働いていない時間にも、配当・分配金・利子・印税などが口座に入ってくる仕組みのことです。(この記事での呼び方で、一般的な金融用語ではありません)
この記事では、その代表的な5つ(高配当株/J-REIT/個人向け国債/インフラファンド/コンテンツ印税)の仕組みと注意点、続けるための進め方を整理します。どれも元本が減る可能性や収入が出ない可能性があり、入金額は保証されません。商品の選び方は個別にお答えできないため、最終判断はご自身で、必要なら証券会社や専門家に確認してください。
この記事でわかること
- 「自動入金装置」とは何か、貯金と何が違うのか
- なぜ給料1本に頼る状態は心もとないのか
- 5つの装置の仕組み・入金のタイミング・注意点
- 装置が壊れやすい3つの失敗パターン
- 今日からの3ステップとよくある質問
「自動入金装置」とは何か
自動入金装置とは、自分が働かなくても、定期的にお金が銀行口座へ入ってくる仕組みのことです。
給料は、自分が働いて初めて動く「人力の入金装置」です。これに対し、株の配当(=持ち株に応じてもらえる会社の利益の分け前)や債券の利子、教材の販売収入などは、買った・作った後は自分の作業なしでお金が入る可能性があります。
装置と呼べる3つの条件
この記事では、次の3つを満たすものを「装置」と呼びます。
- 入金が自分の労働に依存しない
- 定期的に(月・四半期・年のいずれかで)入金がある
- 元本(=最初に投じたお金そのもの)が使うたびに消えていかない
「貯金」は装置ではない
普通預金は、お金を安全に置いておく場所です。預金金利は低く、利息で生活費を補うことは現実的ではありません。「お金を置いておく」のが貯金、「お金や時間を仕組みに預けて、定期的な入金を受け取る」のが装置、と分けて考えると整理しやすくなります。
ただし装置には、元本割れや入金の減少といったリスクがあります。貯金のほうが安全な面もあるため、生活防衛費(急な出費に備える現金)は貯金で別に確保しておくのが基本です。
なぜ給料1本の状態は心もとないのか
理由は2つあります。
理由1:入金の道が1本しかない
給料が唯一の収入源だと、病気・異動・勤め先の業績悪化などで、家計の入金が一度に細くなります。収入の道が複数あること自体が、リスクの分散になります。
理由2:物価が上がると、現金の価値は相対的に下がりやすい
物価が上がる局面では、同じ金額で買えるものが減ります。現金だけで持つことにも「買える量が減る」リスクがあります。物価の動きは総務省統計局の「消費者物価指数」で公表されているので、最新値はそちらで確認してください。
ただし、だから投資や副業へ急ぐべきだ、という話ではありません。どの装置にもリスクがあるため、無理のない金額で、仕組みを理解してから始めるのが前提です。
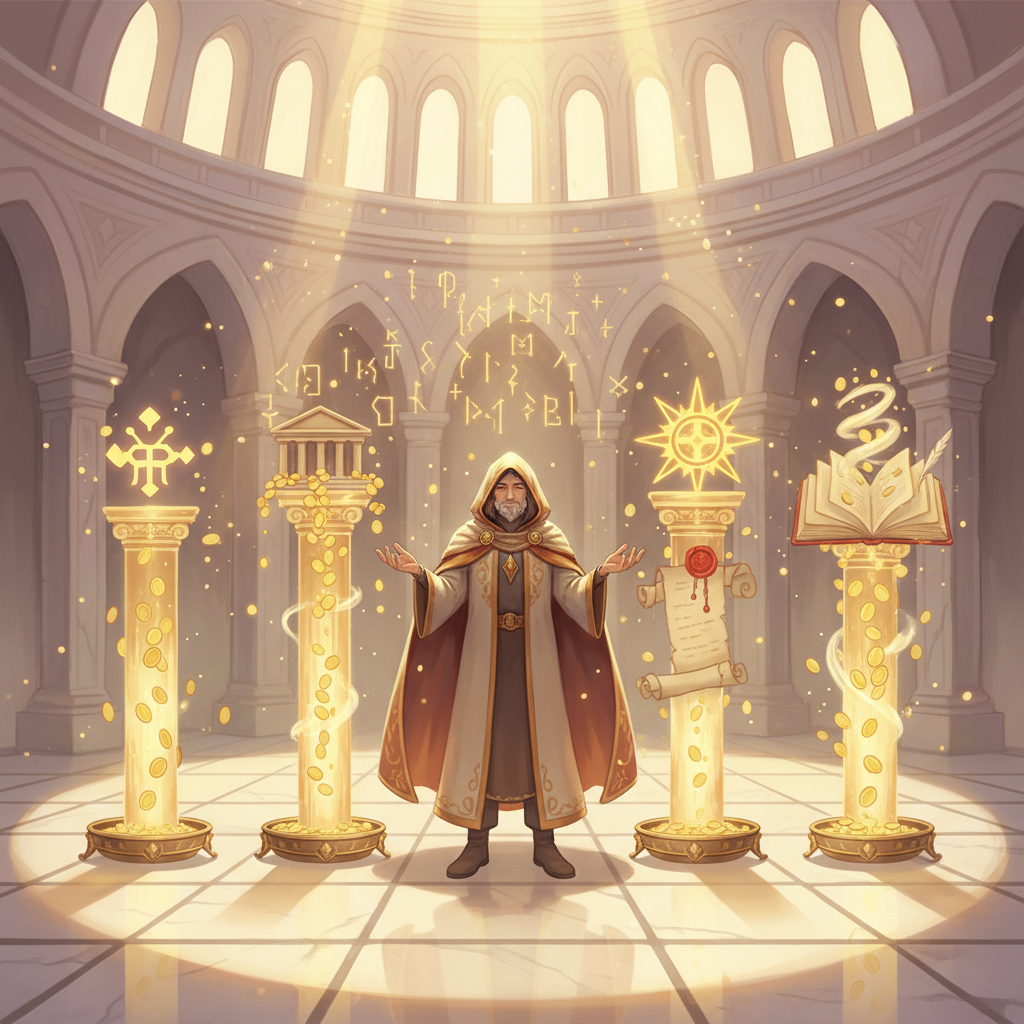
自動入金装置の5パターン
ここでは、一般的な仕組みと注意点を紹介します。特定の商品・銘柄の推奨ではありません。
パターン1:高配当株・高配当ETF
仕組み:株を持っていると、企業の利益の一部が「配当金」として年1〜4回ほど入ることがあります。ETFは、複数の銘柄をまとめて1つの商品にして株のように売買できるものです。
入金のタイミング:商品によって年の回数や時期が違います。購入前に、各商品の公式資料で確認します。
注意点:株価は変動し、配当は減ったりゼロになったりすることがあります(減配・無配)。配当の利回りが高いほど、株価下落などの理由がある場合もあります。個別の企業より、複数をまとめたETFのほうが分散しやすいとされます。
パターン2:J-REIT(不動産投資信託)
仕組み:オフィスビル・住宅・物流施設などを複数まとめて運用し、家賃などの収益を投資家に分配する商品です。多くは利益の大部分を分配する仕組みになっています。
入金のタイミング:決算の回数や時期は銘柄ごとに異なります。
注意点:価格は金利や不動産市況で変動し、金利が上がる局面では下がりやすいと言われます。分配金も一定ではありません。
パターン3:個人向け国債
仕組み:国にお金を貸し、定期的に利子を受け取ります。満期まで持てば元本が戻る商品で、装置の中では値動きの影響が小さい「土台」にあたります。
入金のタイミング:半年ごとに利子が支払われる設計です。適用される利率は発行時期で変わるため、最新の条件は財務省の公式ページで確認してください。
注意点:利率は低めです。大きな入金は期待しにくく、「安全寄りの置き場」と考えるのが自然です。
パターン4:インフラファンド
仕組み:太陽光発電所などの設備を運用し、売電収入などから分配金を出す上場の商品です。
注意点:銘柄数が少なく、売りたいときに売りにくい(流動性が低い)場合があります。天候や制度の変更で収益が変わる可能性もあります。全体の中で占める割合を大きくしすぎないよう、慎重に考える対象です。
パターン5:コンテンツ印税(有料記事・教材など)
仕組み:自分の知識や経験を、有料記事・教材にして販売の場に置きます。買われるたびに、手数料などを差し引いた金額が入ります。お金ではなく「時間」を投じる装置です。
注意点:売れるかどうかは内容と見つけてもらう工夫次第で、売れない場合もあります。作り方は第3章「商品づくり」で整理しています。
装置を選ぶときの考え方
5つ全部を一度に組む必要はありません。次の順で考えると、迷いにくくなります。
- まず生活防衛費を貯金で確保する(目安は人によって違います)
- 減っても生活に響かない金額だけを使う
- 値動きに耐えられるかで選ぶ(安全寄り:個人向け国債、変動あり:株・J-REIT・インフラ)
- 入金の時期が重ならないよう、少しずつ種類を分ける
お金を投じるのが難しい人は、時間を投じるパターン5から試す方法もあります。元手が足りない場合は、先に種銭づくりの記事で元手を作る順番を確認してください。
装置が壊れる3つの失敗パターン
失敗1:利回りの高さだけで選ぶ
「年利〇%」を大きく打ち出す商品ほど、その裏にリスクがあることが多いです。「必ず儲かる」「絶対安全」と勧誘されたら、立ち止まってください。金融庁は投資詐欺や悪質商法への注意喚起を公式サイトで出しています(金融庁「ご注意ください」)。
失敗2:借りて買う
信用取引やFXなどは、少ない元手で大きく取引できる反面、損失も膨らみます。値動きの監視も必要で、「自動」の装置とは別物です。
失敗3:人気だから買う
SNSの話題やランキングは、自分の収入・家族構成・使える期間とは関係がありません。「自分の生活に合うか」を基準に、買う前に自分で調べます。
今日から動く3ステップ
ステップ1:元手と生活防衛費を確認する
毎月いくらなら生活を圧迫せず回せるかを決めます。余裕がない場合は、先に家計の見直しで元手を作ります。
ステップ2:制度を知り、口座を選ぶ
株やETFを買うには証券口座が必要です。新NISAを使うと、配当金・分配金や売却益に税金がかからなくなります。金融庁の資料によると、つみたて投資枠が年120万円、成長投資枠が年240万円で、生涯の非課税保有限度額は1,800万円です(金融庁「NISA特設ウェブサイト」資料)。制度は改正されることがあるため、利用前に最新情報を確認してください。
ステップ3:少額で始め、触りすぎない
最初は少額で始め、仕組みと値動きに慣れます。値動きを毎日見て一喜一憂すると、続かなくなります。月に1回、入金が止まっていないかを見る程度で十分です。
よくある質問(FAQ)
Q1. 余裕資金が少ないときは、いくらから始められますか?
A. 金額は各金融機関で最低額が決まっています。少額から積立できる証券会社もあるため、各社の公式ページで確認してください。まずは少額で仕組みを体験し、収入が増えたら増やす方法があります。
Q2. 高配当ETFと全世界株式などのインデックス投信は、どちらがよいですか?
A. 目的で変わります。定期的な入金を受け取りたいなら配当・分配金が出る商品、長期の資産づくりが目的なら値上がりを重視する商品、という考え方があります。個別の推奨はできないため、証券会社や専門家にご相談ください。
Q3. NISAと特定口座は、どちらがよいですか?
A. NISA口座の範囲内で買えば、配当金・分配金や売却益が非課税になります。枠を超える分や、NISAで買えない商品は課税口座になります。
Q4. 装置だけで生活費をまかなうには、いくら必要ですか?
A. あくまで単純計算ですが、月20万円の生活費を年利回り4%の運用だけでまかなうには、20万円×12か月÷0.04=6,000万円が必要です。4%は仮定で、税金や手数料、価格の変動は考えていません。現実には、本業の収入と並行して少しずつ育てる考え方が現実的です。
Q5. 価格が下がったときはどうしますか?
A. 慌てて売らず、まず「長く持つ前提だったか」「入金が止まっていないか」を確認します。生活費に使うお金を投じていると、下落時に売らざるを得なくなります。そうならない金額に抑えておくことが大切です。
Q6. 個別株の高配当銘柄は買ってもよいですか?
A. 個別株は、その企業の業績次第で配当が減ったりなくなったりします。慣れないうちは、分散されたETFのほうが値動きの影響を受けにくいとされています。
Q7. 配当や分配金にかかる税金は?
A. 特定口座(源泉徴収あり)なら、税金が引かれた状態で入金され、原則として確定申告は不要です。NISA口座なら非課税です。詳しくは国税庁のタックスアンサーで確認してください。
まとめ:まず仕組みを知り、少額から
- 装置の3条件:労働に依存しない/定期的に入る/元本が使うたびに消えない
- 5つの装置:高配当株/J-REIT/個人向け国債/インフラファンド/コンテンツ印税
- どれも入金は保証されない。生活防衛費は貯金で別に確保する
- 失敗しやすい3つ:利回りだけで選ぶ/借りて買う/人気だから買う
- 始め方:元手の確認→口座と制度の確認→少額で開始
給料1本に頼る状態から、収入の道を少しずつ増やす。そのための選択肢の一つとして、無理のない範囲で検討してください。